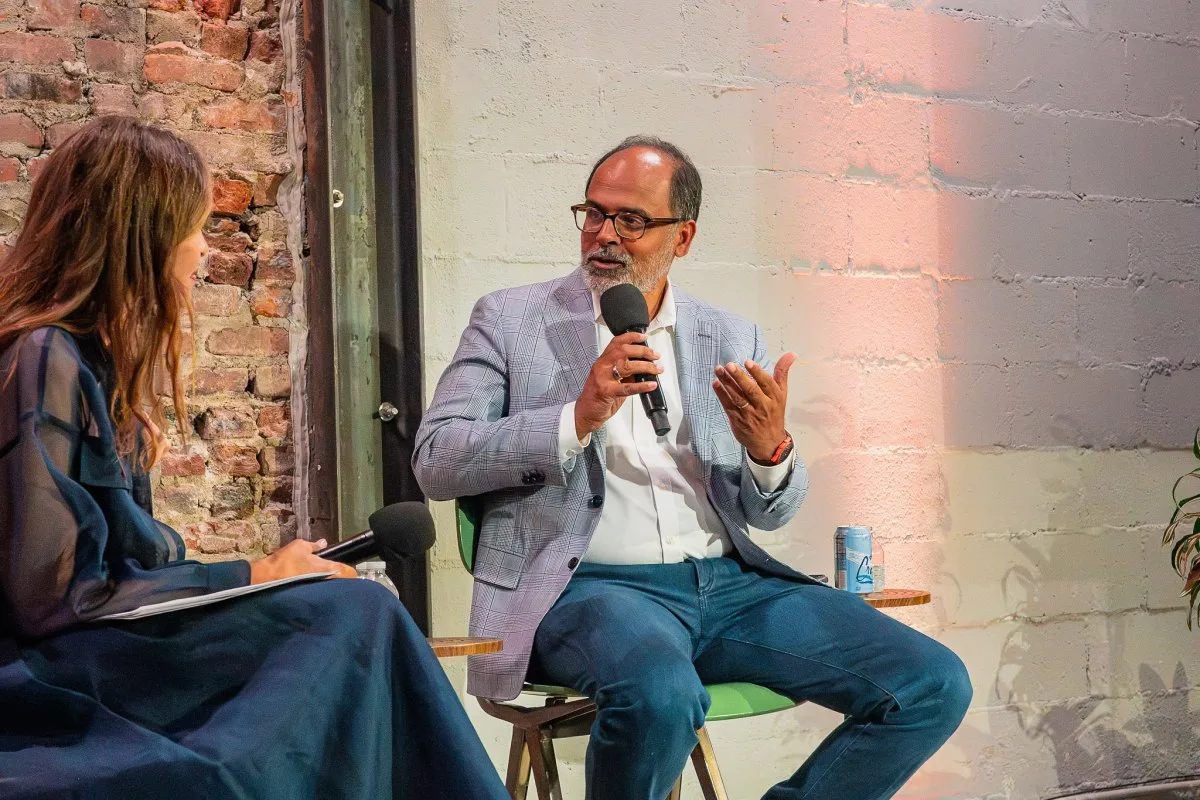
Insight Partners — одна из крупнейших инвестиционных фирм мира с $90 млрд под управлением. Она владеет долями в OpenAI и Anthropic, участвовала в раундах Databricks и Wiz, но при этом не переводит весь фонд в ставку на фронтирные ИИ-лаборатории. Соуправляющий фирмы Девен Парекх, который руководит Insight 26 лет, объяснил эту позицию на мероприятии StrictlyVC в Нью-Йорке в четверг вечером.
Логика простая: если раунд движется быстро, инвестор платит больше, но не получает взамен дополнительных данных о компании. Обычно follow-on означает, что появились новые показатели, поэтому цена выше, а риск ниже. Сейчас, по словам Парекха, раунды идут так быстро, что прироста данных почти нет — платишь больше без снижения риска. Логичный ответ — заходить раньше. Крупный фонд может позволить себе небольшие чеки: $20–25 млн вместо $500 млн, а затем увеличивать долю в победителях. Именно так Insight заработала на Wiz: фирма вошла в Series A и продолжала докупать, поэтому итоговая прибыль оказалась кратно выше, чем если бы она остановилась на первом чеке. Если бы Wiz не выстрелила, для фонда такого размера это почти ничего не значило бы.
| Параметр | Значение |
|---|---|
| Активы под управлением | $90 млрд |
| Доли в ИИ-лабораториях | OpenAI, Anthropic |
| Крупные buyout-сделки | нет с 2024 года |
| Размер чека в ранних раундах | $20–25 млн |
| Проигранная сделка | Legora (уступила General Catalyst) |
Buyout-направление сейчас переживает не лучшие времена. Ставки высокие, рынок долгового финансирования софтверных сделок не receptive, мультипликаторы выхода снизились. Крупных buyout-сделок Insight не закрывала с 2024 года. При этом на венчурной стороне оценки растут темпом, который фирма уже видела в 2021 году, — и, как напоминает Парекх, это закончилось не лучшим образом.
Парекх называет главным риском не гонку за фронтирными лабораториями, а рост оценок темпом 2021 года без снижения риска.

География для Insight — переменная, а не константа. Распределение между ранними стадиями, growth и buyout меняется от фонда к фонду: в последних семи фондах пропорции разные. Глобально талант распределён ровнее, чем кажется. Когда Insight боролась за шведскую юридическую ИИ-компанию Legora, партнёр Джефф Хоринг летал в Стокгольм на питч к основателю. Сделку фирма проиграла General Catalyst. Парекх не назвал конкретную причину, но предположил, что конкурент лучше продал свою ценность. При этом он отмечает: инфраструктурный ИИ-талант сконцентрирован в Сан-Франциско, тогда как в вертикальном ИИ картина иная. Ramp работает в финансовых услугах, и этот талант сосредоточен в Нью-Йорке. Поэтому вертикальный ИИ географически разнообразнее, чем чистая инфраструктура.
Владение долями в конкурирующих OpenAI и Anthropic когда-то считалось в венчуре табу. Внутренняя дискуссия в Insight, по словам Парекха, касалась не этики, а стадии: стоило ли заходить в более ранние раунды. Ответ зависит от стадии — Khosla Ventures взяла Series A OpenAI, и после этого инвестировать в прямого конкурента было бы сложнее.
На вопрос о рисках ИИ Парекх отвечает без драматизма. Вероятность, что негосударственный игрок получит доступ к open-source модели и создаст биологическое оружие, существует. Но выше вероятность массового ускорения разработки лекарств. Он входит в совет NYU Langone и приводит пример: анализ 50 млн записей пациентов позволяет сообщить человеку, пришедшему по совсем другому поводу, что у него 25% вероятность сердечного приступа. Старение населения и дефицит медиков делают ИИ в здравоохранении не роскошью, а необходимостью.
Парекх отдельно критикует венчурную привычку говорить от лица экспертов по всему на свете — от эпидемиологии до геополитики. Позиция Insight проще: пусть говорят портфельные компании. Фирма общается ровно настолько, чтобы её знали, но результат должен создавать портфель, а не громкие заявления партнёров.